
Вы честно заплатили поставщику, получили документы и законно уменьшили свой налог. А через два года налоговая инспекция заявляет: ваш партнер налоги не платил, поэтому ваш вычет аннулируется. В итоге недоимку, пени и штраф платите вы, хотя чужой ошибки не совершали. Вернуть эти деньги можно, но только если вы заранее прописали это в договоре.
Почему вы платите за чужие ошибки
Налоговая обязанность индивидуальна. Если инспекция находит в цепочке поставок «проблемного» партнера или разрыв по НДС, вычеты и расходы снимают именно с вас, покупателя. Претензии к самому контрагенту — это уже гражданский спор, а не налоговый.
Долгое время суды отказывали в таких исках. Ситуация изменилась в 2021 году:
- Налоговая служба официально признала, что доначисленные суммы можно взыскать с контрагента как убытки.
- Верховный суд подтвердил: рост налогового бремени из-за партнера — это убытки, и неосмотрительность заказчика подрядчика от ответственности не освобождает.
Срок исковой давности для таких споров — 3 года с даты вступления в силу решения инспекции.
Без специальной строчки в договоре покупатели и сегодня чаще проигрывают. Им приходится доказывать вину партнера, его противоправные действия и причинно-следственную связь. Налоговая оговорка переводит спор из плоскости «докажи вину» в плоскость «наступило ли событие, о котором мы договорились».
Как составить оговорку, которая сработает
Налоговая оговорка — это условие договора, по которому одна сторона возмещает другой налоговые потери (снятые вычеты, пени, штрафы), возникшие из-за нее. Закон не обязывает ее включать, это право сторон. Для нее в Гражданском кодексе есть два главных инструмента:
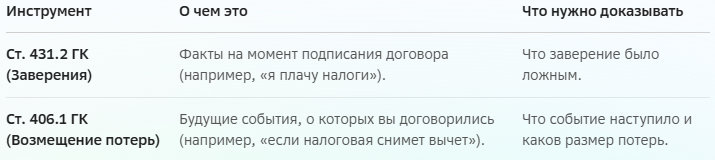
Для покупателя главный инструмент — статья 406.1. Она позволяет получить деньги независимо от того, нарушил ли поставщик сам договор.
В рабочей оговорке должно быть шесть элементов:
- События: решение по проверке, акт или уточненная декларация по требованию инспекции.
- Что возмещают: недоимка по НДС и налогу на прибыль, пени, штрафы, расходы на юристов.
- Расчет суммы: строго по решению инспекции в части эпизода с этим контрагентом.
- Документ-основание: что именно вы прикладываете к требованию о выплате.
- Срок выплаты: количество дней с даты требования, неустойка за просрочку, право удержать деньги из будущих платежей.
- Процедура: обязанность уведомить о проверке, дать поставщику поучаствовать в споре и обжаловать решение.
Общая фраза «поставщик несет ответственность за убытки» в суде не сработает. Чем конкретнее список, тем меньше поводов для спора.
Образец базовой формулировки (юрист адаптирует ее под сделку):
1. Поставщик заверяет, что платит налоги, отражает операции в учете и исполняет договор сам или силами проверенных лиц.
2. Поставщик возмещает Покупателю потери, если налоговый орган вступившим в силу решением откажет в вычете НДС или учете расходов по операциям с Поставщиком.
3. Размер потерь равен суммам налога, пеней и штрафов из решения. Срок выплаты — 15 рабочих дней с даты получения требования и копии решения.
Практика 2024–2026: исход решает одна строка договора
Ловушка 1: уточненная декларация.
Получив письмо от налоговой о «разрыве», бухгалтер по привычке сам отказывается от вычета. А потом выясняется, что договор связывает возмещение только с итоговым решением по проверке. В таких случаях суды часто отказывают покупателям, так как считают, что компании сами помогли потере денег возникнуть, не дождавшись официального решения. Но есть и обратные примеры. Если договор прямо разрешал возмещение при добровольном отказе от вычета, суд признавал это разумным снижением риска и взыскивал потери.
Ловушка 2: документ-основание.
Суд сверяет бумагу, которую принес покупатель, с тем, что написано в договоре. Если в договоре требовался «акт госоргана», а покупатель принес просто «письмо» или «протокол», в выплате откажут, так как вычеты фактически не сняли и потерь нет. Если же в договоре указаны «сведения налогового органа», письмо инспекции могут признать основанием для выплаты.
Наконец, оговорка не спасет, если сделка была фиктивной, вы не проверили ресурсы партнера или у поставщика просто нет денег на счетах. На последний случай в договоре нужны право удержания из оплаты, банковская гарантия или поручительство.
Если вы — поставщик
По закону вы платите независимо от своей вины, и сумма может превысить вашу прибыль от сделки. Отказываться от оговорки не обязательно, ее можно ограничить:
- Узкий список событий: только вступившее в силу решение по итогам проверки.
- Потолок ответственности: например, не более 10% от цены договора.
- Участие в споре: покупатель обязан уведомить вас о проверке и дать доступ к материалам.
- Возврат денег: если решение налоговой позже отменят или вычет восстановят.
НДС-2026: вторая оговорка — о цене
С 1 января 2026 года основная ставка НДС составила 22%. Порог дохода для уплаты НДС на упрощенной системе (УСН) снижен до 20 млн рублей. А с 1 октября 2026 года налог, возникший после подписания договора, выделяют из цены, если стороны ее не изменили.
Чтобы не спорить о деньгах, в договоре стоит записать: цена указана без НДС, налог прибавляется сверх по ставке на дату отгрузки, а при смене ставки или налогового статуса продавца итоговая цена меняется автоматически, без дополнительных соглашений.
Как учесть полученное возмещение:
1. НДС: с суммы возмещения не платится, так как это не продажа товара.
2. Налог на прибыль: это внереализационный доход на дату признания долга партнером или вступления в силу решения суда.
3. Бухучет: прочий доход (Дт 76 Кт 91.1).
Налоговая оговорка не заменяет проверку партнера и не защищает от претензий инспекции. Но она превращает сложный спор о чьей-то вине в простой спор о факте, а такие дела компании выигрывают гораздо чаще.
*читайте нас на РБК:
https://companies.rbc.ru/news/hEko4HeJbA/nalogovaya-ogovorka-kak-vernut-dengi-za-chuzhie-nalogovyie-...